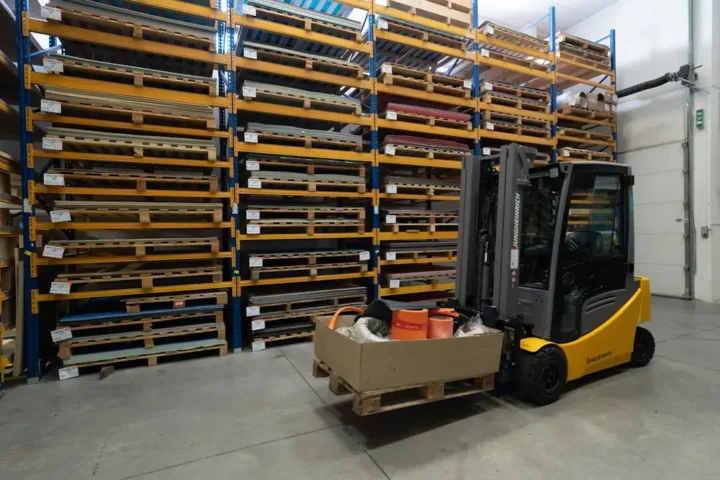

Quando uma pequena empresa precisa investir em movimentação de carga, o seguro única empilhadeira pequena empresa se torna uma questão crítica — tanto para proteger o equipamento quanto para garantir conformidade com normas de segurança do trabalho. Na região de São Paulo e Grande São Paulo, onde operações de armazém e distribuição funcionam em espaços cada vez mais compactos, escolher entre comprar ou alugar uma empilhadeira envolve não apenas a máquina em si, mas também toda a estrutura de manutenção, assistência técnica e cobertura de riscos que sustenta a operação.
A decisão entre uma empilhadeira elétrica a lítio ou a combustão (diesel/GLP) impacta diretamente os custos operacionais, a segurança do ambiente interno e os requisitos de seguro. Muitos gestores de logística e proprietários de pequenas empresas ainda desconhecem as diferenças técnicas entre essas soluções ou como a locação pode ser mais vantajosa que a compra em cenários de operação sazonal ou teste de frota.
Neste artigo, exploramos os critérios essenciais para escolher a empilhadeira ideal para sua operação e como garantir proteção adequada sem comprometer a rentabilidade do negócio.
Seguro de uma única empilhadeira compensa o custo para pequena empresa?
A questão surge cedo na trajetória de qualquer PME que acabou de adquirir — ou está prestes a adquirir — sua primeira empilhadeira: faz sentido contratar um seguro para um único equipamento? A dúvida é legítima. O custo da apólice entra no orçamento ao lado de manutenção preventiva, capacitação do operador e encargos trabalhistas — e, em uma empresa de menor porte, cada linha de despesa precisa se justificar. A resposta objetiva é: depende do valor do equipamento, do perfil de risco da operação e da capacidade financeira da empresa para absorver uma perda inesperada. A resposta completa é o que este artigo desenvolve.
O que o seguro cobre — e o que você costuma imaginar que ele cobre
Antes de avaliar se o custo se justifica, é necessário entender o que está sendo contratado. O seguro patrimonial para empilhadeiras geralmente abrange danos acidentais ao próprio equipamento (colisão, tombamento, incêndio), furto e roubo. Algumas apólices incluem responsabilidade civil — prejuízos causados a terceiros ou à estrutura do imóvel durante a operação. Outras contemplam lucros cessantes, ou seja, o período em que a atividade fica paralisada aguardando reparo ou substituição da máquina.
O que muitos gestores de PME supõem estar coberto, mas frequentemente não está: desgaste natural de componentes, falhas mecânicas por ausência de manutenção, danos decorrentes de operação incorreta sem laudo técnico que comprove o acidente, e avarias nas cargas transportadas (que exigem seguro de carga separado). Ler a apólice com atenção — e compreender as exclusões — é tão relevante quanto comparar o valor do prêmio.
Qual é o valor real em risco?
Para uma pequena empresa, a análise começa pelo valor de reposição do equipamento. Uma empilhadeira contrabalançada elétrica a lítio de pequeno porte — como as da linha XC ou XE da Hangcha, com capacidade entre 1,5 t e 2,0 t — pode representar um investimento entre R$ 80.000 e R$ 150.000, dependendo da configuração. Uma empilhadeira a combustão GLP de porte equivalente fica em faixa semelhante. Para uma empresa com faturamento mensal entre R$ 300.000 e R$ 600.000, perder esse ativo de uma só vez — por tombamento severo, incêndio ou furto — sem cobertura pode comprometer o fluxo de caixa por meses ou inviabilizar a operação enquanto o equipamento não é reposto.
Esse raciocínio muda se a empresa dispõe de reserva de capital suficiente para absorver a perda sem impacto operacional relevante, ou se o equipamento já está parcialmente depreciado e seu valor de mercado é reduzido. Entender a depreciação contábil média de uma empilhadeira de pequeno porte ajuda a dimensionar o valor real exposto em cada fase da vida útil — e, portanto, a avaliar se o prêmio ainda faz sentido nos anos finais do ciclo.
Custo do prêmio versus probabilidade de sinistro
O prêmio anual de um seguro patrimonial para empilhadeira costuma variar entre 2% e 5% do valor segurado, conforme o perfil de risco declarado: tipo de operação, ambiente (interno ou externo), histórico de sinistros da empresa e medidas de segurança instaladas (câmeras, controle de acesso, alarme). Para um equipamento avaliado em R$ 100.000, isso representa entre R$ 2.000 e R$ 5.000 por ano.
A pergunta financeira correta não é “quanto custa o seguro?”, mas sim “qual é o custo esperado de um sinistro multiplicado pela probabilidade de ele ocorrer?”. Se a chance de um dano grave em um ano for de 3% e o custo médio de reparo ou reposição for R$ 80.000, o custo esperado é R$ 2.400 — próximo ao piso do prêmio. Nesse cenário, o seguro é neutro no cálculo puramente atuarial, mas oferece algo que a matemática não captura: previsibilidade. Para uma PME, desembolsar R$ 3.000 por ano com certeza é financeiramente mais administrável do que enfrentar uma despesa de R$ 80.000 sem aviso prévio.
Perfis de operação que elevam o risco — e justificam o seguro
Nem toda empilhadeira apresenta o mesmo nível de exposição. Alguns contextos operacionais aumentam consideravelmente a probabilidade de sinistro e, por isso, tornam a contratação do seguro mais recomendável:
- Operação com múltiplos operadores ou turnos alternados: quanto mais pessoas conduzem o equipamento, maior a variabilidade de cuidado e maior o risco de colisão ou tombamento.
- Armazéns com corredores estreitos ou piso irregular: a margem para manobras é menor, e o risco de colisão com estruturas ou prateleiras é mais elevado. Otimizar o deslocamento em espaços reduzidos diminui a exposição, mas não a elimina.
- Operação externa ou em áreas de carga e descarga com trânsito de veículos: a probabilidade de colisão com caminhões, carretas ou outros equipamentos é mais alta do que em ambientes internos controlados.
- Equipamento financiado: quando a empilhadeira foi adquirida com financiamento, o banco ou a financeira frequentemente exige o seguro como condição contratual — nesse caso, a decisão já está tomada.
- Operação em regiões com histórico de furto de equipamentos: em algumas áreas da Grande São Paulo, o furto de máquinas e equipamentos industriais é um risco real e documentado.
Quando o seguro pode não compensar
Há situações em que o custo da apólice dificilmente se justifica para uma única empilhadeira:
- O equipamento está nos anos finais de sua vida útil, com valor de mercado reduzido e já praticamente depreciado — o prêmio pode superar o valor de reposição real.
- A operação é de baixíssimo risco: uma única paleteira elétrica utilizada em ambiente interno controlado, com operador fixo e treinado, em turno único.
- A empresa possui reserva de capital equivalente ao valor do equipamento e não dependeria de crédito emergencial em caso de sinistro.
- O equipamento está em regime de locação — nesse caso, a responsabilidade pelo seguro e pela manutenção geralmente recai sobre a locadora, não sobre a empresa que aluga. Esse é um dos argumentos financeiros mais concretos a favor da locação para PMEs que não querem exposição a esse tipo de risco patrimonial.
Falando em locação: a análise detalhada sobre contratar seguro patrimonial para uma única empilhadeira aborda exatamente esse ponto — a locação transfere o risco patrimonial e pode ser mais eficiente do que comprar, segurar e manter o equipamento de forma independente.
Seguro e manutenção não são substitutos — são complementares
Um equívoco recorrente em PMEs é tratar o seguro como alternativa à manutenção preventiva. Esse raciocínio é problemático por dois motivos. Primeiro, a maioria das apólices exclui sinistros causados por falta de manutenção comprovada — se o laudo técnico indicar que a falha hidráulica responsável pelo tombamento decorreu de negligência na troca de fluidos, a seguradora pode recusar o sinistro. Segundo, a manutenção preventiva reduz a probabilidade de ocorrências, o que pode, inclusive, resultar em prêmios menores na renovação da apólice.
Problemas como perda de força hidráulica ou consumo anormal de combustível em empilhadeiras a GLP ou diesel são sinais de falha mecânica em desenvolvimento — ignorá-los eleva o risco de um sinistro de maior gravidade. Manter o equipamento em dia é condição para que a apólice funcione como esperado no momento em que precisar ser acionada.
Como estruturar a decisão de forma objetiva
Para uma pequena empresa que está avaliando a contratação do seguro para sua única empilhadeira, um roteiro simples de análise pode ajudar:
- Levante o valor de reposição atual do equipamento — não o valor pago na compra, mas o valor de mercado ou de reposição hoje. Para equipamentos Hangcha com garantia de fábrica ativa, o suporte técnico disponível reduz o custo de alguns reparos, mas não elimina o risco de perda total.
- Calcule o custo total de propriedade em cinco anos, incluindo manutenção, operador, energia ou combustível e o prêmio do seguro. Esse cálculo estruturado coloca o seguro em perspectiva dentro do custo real do equipamento.
- Avalie o perfil de risco da operação com base nos critérios listados anteriormente — ambiente, número de operadores, turno, histórico de incidentes.
- Consulte ao menos três seguradoras com o mesmo briefing de operação para comparar coberturas e prêmios. A diferença entre apólices pode ser expressiva para o mesmo valor segurado.
- Verifique se há exigência contratual de seguro no financiamento ou no contrato de locação do imóvel onde o equipamento opera.
O papel do monitoramento na gestão de risco
Independentemente da decisão sobre o seguro, acompanhar o uso da empilhadeira é uma prática que reduz exposição e melhora a gestão do equipamento. Monitorar o uso em lojas e pequenos comércios em São Paulo permite identificar padrões de sobrecarga, operação fora do horário autorizado e comportamentos de risco antes que resultem em sinistro — o que é relevante tanto para preservar o equipamento quanto para sustentar um histórico positivo junto à seguradora.
Além disso, avaliar se a empilhadeira está sendo subutilizada pode revelar que a operação não justifica o custo de propriedade completo — incluindo a apólice — e que a locação pontual seria financeiramente mais eficiente para o volume de trabalho real da empresa.
Conclusão prática
Para a maioria das pequenas empresas que operam uma única empilhadeira em ambiente urbano — como ocorre em grande parte das operações na capital paulista e na Grande São Paulo —, o seguro patrimonial se justifica quando o valor do equipamento é relevante em relação ao patrimônio da empresa, quando a operação apresenta perfil de risco moderado a alto e quando não há reserva de capital suficiente para absorver uma perda inesperada sem impacto na atividade. O custo anual do prêmio, entre 2% e 5% do valor segurado, é administrável e previsível — o que por si só já tem valor financeiro para quem precisa planejar o fluxo de caixa com precisão. O seguro não substitui manutenção, capacitação do operador nem boas práticas de layout operacional, mas funciona como a última linha de proteção quando tudo isso não foi suficiente para evitar o sinistro.